La quotité d'assurance emprunteur est la part du capital emprunté que couvre l'assurance de chaque emprunteur. Seul, vous êtes assuré à 100 %. À deux, le total doit atteindre au moins 100 % et peut aller jusqu'à 200 %, selon ce qu'exige la banque : 50/50, 100/100 ou une répartition au prorata des revenus. Le bon choix dépend de ce que le survivant, ou le conjoint resté actif, pourrait rembourser seul.
Qu'est-ce que la quotité d'assurance emprunteur ?
La quotité fixe la part du prêt prise en charge par l'assureur si l'assuré décède, perd son autonomie ou ne peut plus travailler. Une quotité de 60 % signifie que l'assureur rembourse 60 % du capital restant dû en cas de décès, ou prend en charge 60 % des échéances pendant un arrêt de travail couvert, dans les limites prévues par le contrat. Le reste demeure à la charge du foyer.
Les règles : 100 % minimum, entre 100 % et 200 % à deux
- Un emprunteur seul : quotité de 100 %, le prêt entier doit être couvert.
- Deux co-emprunteurs : le total doit être d'au moins 100 %, sans dépasser 200 %. La banque fixe le minimum qu'elle exige.
- Chaque assuré a sa propre quotité : elle peut être différente d'une personne à l'autre, et chacun peut être assuré auprès d'un assureur différent.
50/50, 100/100 ou au prorata des revenus
- 50/50 (total 100 %) : la formule la moins chère. Mais si l'un des deux décède, le survivant rembourse seul la moitié du prêt.
- 100/100 (total 200 %) : chaque emprunteur couvre la totalité du prêt. En cas de décès de l'un, le prêt est intégralement remboursé, pour un coût double.
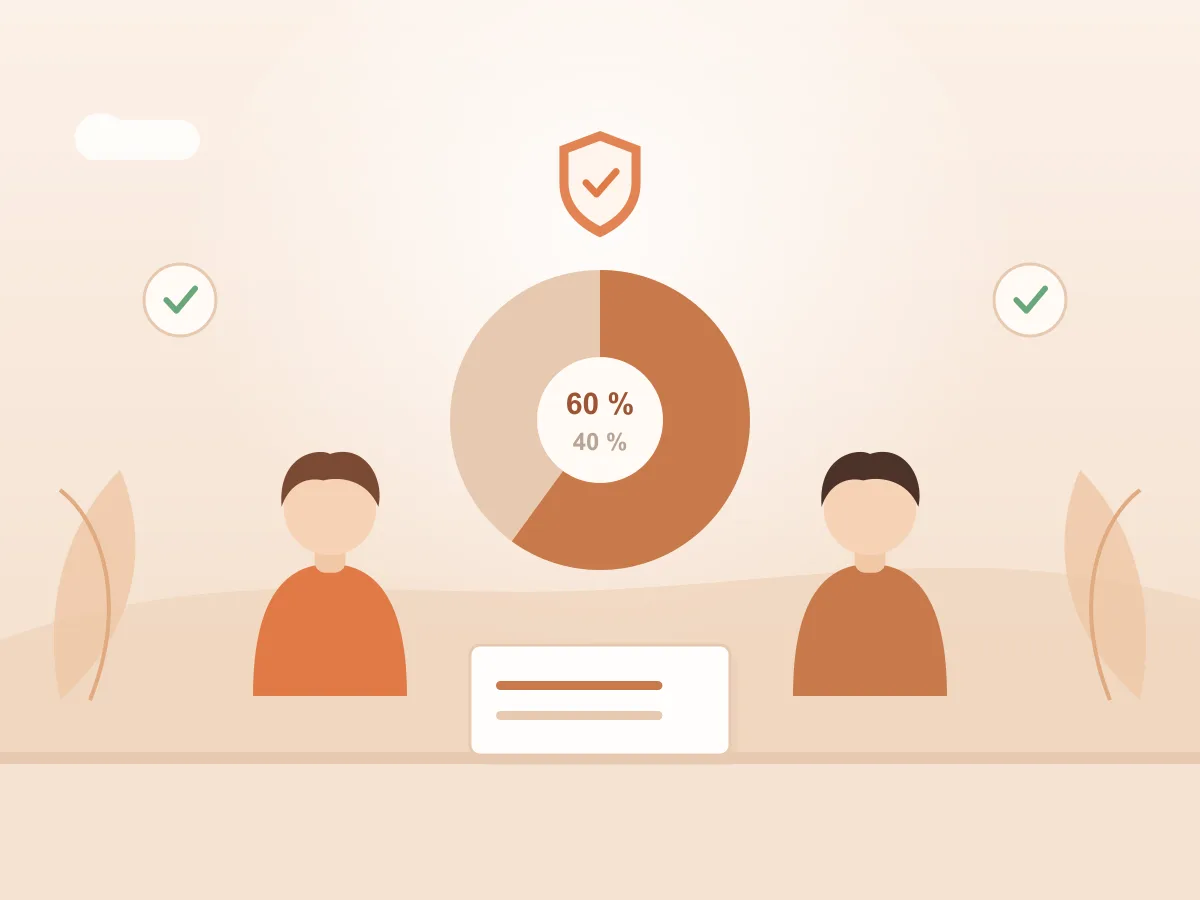
- Au prorata des revenus : chaque quotité reflète la part de chacun dans les revenus du foyer. Avec 3 000 € et 2 000 € nets par mois, le premier apporte 60 % des revenus (3 000 / 5 000) et le second 40 % : quotités de 60 % et 40 %.
- Formules intermédiaires : 100/50, 100/60 ou 70/70, par exemple, pour mieux protéger le conjoint aux revenus les plus faibles sans payer le 100/100.
Combien ça coûte : un exemple chiffré
Le coût de l'assurance est proportionnel à la quotité. À titre d'illustration, prenons ce couple aux revenus de 3 000 € et 2 000 €, qui emprunte 300 000 € sur 25 ans (300 mois). Supposons que chacun soit assuré à 0,12 % du capital initial. Une quotité de 100 % coûte alors 300 000 × 0,12 % / 12 = 30 € par mois.
- 50/50 : 15 € + 15 € = 30 € par mois, soit 9 000 € sur la durée du prêt.
- 60/40 : 18 € + 12 € = 30 € par mois, soit 9 000 €. Même coût, autre répartition de la protection.
- 100/50 : 30 € + 15 € = 45 € par mois, soit 13 500 €.
- 100/100 : 30 € + 30 € = 60 € par mois, soit 18 000 €.
Le tarif réel dépend de l'âge, de la santé, de la profession et du tabac de chacun : si les deux taux diffèrent, la répartition d'un même total de 100 % change légèrement le coût. Pour réduire la facture sans baisser la quotité, la piste est plutôt de changer de contrat.
Ce qui se passe en cas de décès ou d'arrêt de travail
Gardons l'exemple, avec un prêt à 3,5 % sur 25 ans : la mensualité, hors assurance, est d'environ 1 502 €.
- Décès de l'emprunteur assuré à 60 % : l'assureur rembourse 60 % du capital restant dû. Le survivant continue de payer 40 % des échéances, soit environ 601 € par mois sur 2 000 € de revenus. En 50/50, il paierait environ 751 € ; en 100/100, plus rien.
- Arrêt de travail de l'emprunteur assuré à 60 % : après la franchise, souvent 90 jours, l'assureur prend en charge 60 % de l'échéance si le contrat est forfaitaire. En indemnitaire, la prise en charge est limitée à la perte de revenus réellement constatée. Pendant la franchise, le foyer paie l'échéance entière.
La question à se poser : si l'un des deux disparaît ou s'arrête de travailler, l'autre peut-il assumer seul sa part des mensualités ?
Couples non mariés, pacsés et associés de SCI
Les co-emprunteurs sont en général tenus solidairement du prêt : la banque peut réclamer l'ensemble des échéances au survivant, quel que soit le statut du couple. Or, sans mariage, y compris en PACS, le partenaire survivant n'hérite pas forcément de la part du logement du défunt, selon les dispositions prises (testament, modalités d'acquisition). Une quotité au moins égale à la part de chacun dans le bien, voire un 100/100, évite au survivant de rembourser la part d'un logement qui ne lui revient pas. Le notaire peut compléter ce dispositif.
Pour un prêt souscrit par une SCI, les assurés sont les associés personnes physiques, et la quotité se répartit entre eux, souvent en fonction de leurs parts ou de leurs revenus, dans la limite de ce qu'exige la banque. Voir notre guide sur l'assurance emprunteur en investissement locatif.
Quotité et questionnaire de santé
Le questionnaire de santé est supprimé si la part assurée ne dépasse pas 200 000 € par personne, tous crédits immobiliers confondus, et si le prêt prend fin avant le 60e anniversaire de l'assuré. La quotité compte : sur 300 000 €, une répartition 60/40 donne 180 000 € et 120 000 € assurés, sous le seuil (sans autre crédit immobilier assuré et si le prêt finit avant les 60 ans de chacun) ; en 100/100, chacun est assuré pour 300 000 € et l'assureur peut poser un questionnaire.
Modifier la quotité en cours de prêt
Après une séparation ou un changement de revenus, la répartition peut ne plus convenir. Modifier la quotité suppose l'accord de la banque, qui vérifie que le total reste au moins égal à son exigence, et un avenant. Une hausse de quotité augmente le capital assuré : l'assureur peut alors demander un nouveau questionnaire de santé. Un changement d'assureur, à la signature ou en cours de prêt (voir la délégation d'assurance), est aussi l'occasion de revoir la répartition, toujours sous réserve de l'accord de la banque.
Ce que fait le cabinet
Nous analysons les revenus et les charges du foyer, la FSI de votre banque et le niveau de protection recherché, puis nous mettons en concurrence plusieurs assureurs à garanties au moins équivalentes pour chaque répartition envisagée. Nous effectuons les formalités auprès de la banque. L'étude est gratuite et sans engagement.
- La quotité est la part du prêt couverte par chaque assuré : 100 % seul, entre 100 % et 200 % au total à deux.
- Le coût est proportionnel à la quotité : le 100/100 coûte deux fois plus que le 50/50.
- La répartition au prorata des revenus (60/40 pour 3 000 € et 2 000 €) coûte autant qu'un 50/50 à tarif égal.
- Raisonnez sur ce que le survivant pourrait rembourser seul, surtout hors mariage.
- Modifier la quotité en cours de prêt demande l'accord de la banque et peut nécessiter un nouveau questionnaire.