Un apport limité ne condamne pas votre projet. Entre prêts aidés et financement des frais, plusieurs dispositifs permettent d'acheter sa résidence principale plus tôt que prévu.
Le prêt à taux zéro (PTZ)
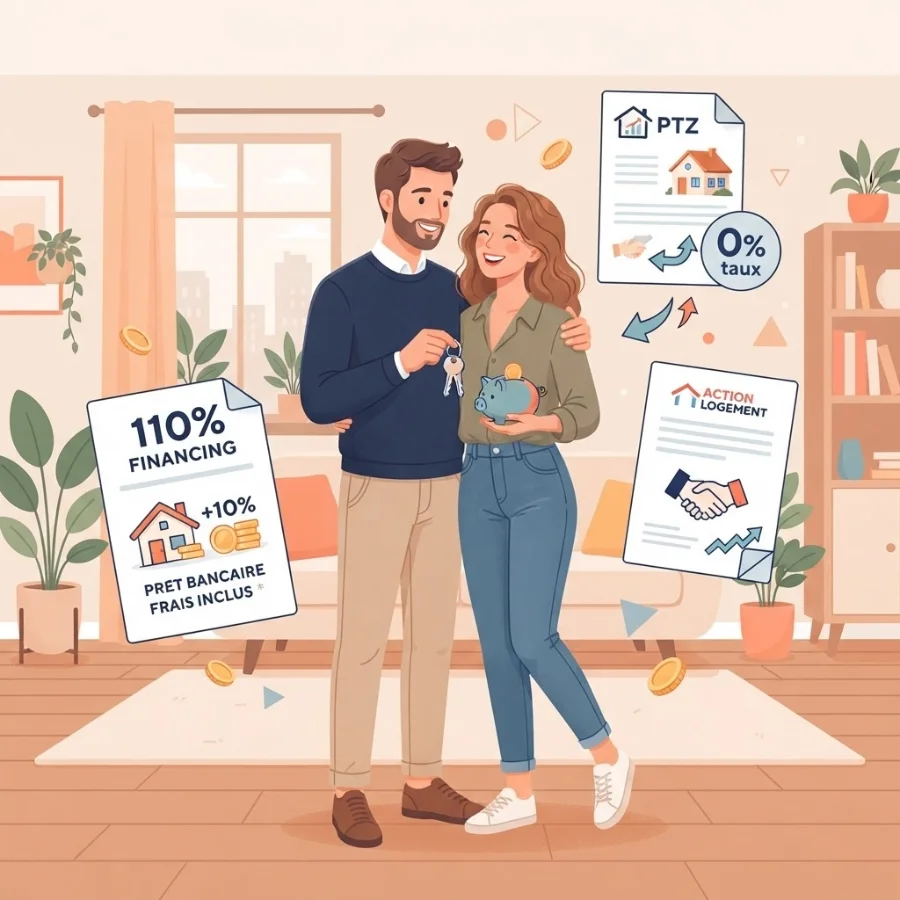
Depuis la réforme du 1er avril 2025, le PTZ est étendu à tous les logements neufs — appartements comme maisons individuelles — sur l'ensemble du territoire, et ce jusqu'au 31 décembre 2027. Réservé aux primo-accédants (ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes) et soumis à conditions de ressources, il finance sans intérêts une partie de l'achat : jusqu'à 50 % du coût pour un appartement neuf et jusqu'à 30 % pour une maison neuve, selon la tranche de revenus. Dans l'ancien, il reste réservé aux zones B2 et C, à condition de réaliser des travaux.
Le prêt Action Logement et les prêts complémentaires
Sous conditions (salariés du secteur privé), le prêt Action Logement finance une partie de la résidence principale à taux réduit. D'autres dispositifs peuvent compléter le plan de financement : prêt d'accession sociale (PAS), prêt conventionné, prêts de certaines collectivités ou caisses de retraite. Cumulés, ils renforcent le dossier et rassurent la banque.
Financer les frais, voire acheter à 110 %
Sur une résidence principale, certaines banques acceptent de financer non seulement le prix du bien, mais aussi les frais de notaire et de garantie : c'est le financement dit « à 110 % ». Il reste réservé aux bons profils — revenus stables, gestion de compte saine, capacité d'épargne — et n'a rien d'automatique. Un apport, même modeste, améliore toujours les conditions obtenues.
Soigner ce qui se voit
Les trois derniers relevés de compte pèsent lourd dans la décision : pas de découvert, une épargne régulière, aucun crédit à la consommation superflu. Un dossier « propre » compense souvent un apport limité.
- PTZ étendu à tout le neuf jusqu'au 31/12/2027, sous conditions de ressources.
- Prêts aidés à empiler : Action Logement, PAS, prêt conventionné.
- Le financement à 110 % existe surtout pour la résidence principale, pour les bons profils.
- Des comptes bien tenus valent parfois mieux qu'un gros apport.