La SCI est un outil de détention, pas une baguette magique fiscale. Le choix entre impôt sur le revenu et impôt sur les sociétés a pourtant des conséquences directes sur votre financement et votre trésorerie.
La SCI, d'abord un mode de détention
Une société civile immobilière permet d'acheter et de gérer un bien à plusieurs, d'organiser la transmission et de séparer le patrimoine. Elle n'augmente pas, en soi, votre capacité d'emprunt : la banque analyse les revenus et l'endettement des associés, qui se portent caution du prêt.
SCI à l'IR : la transparence
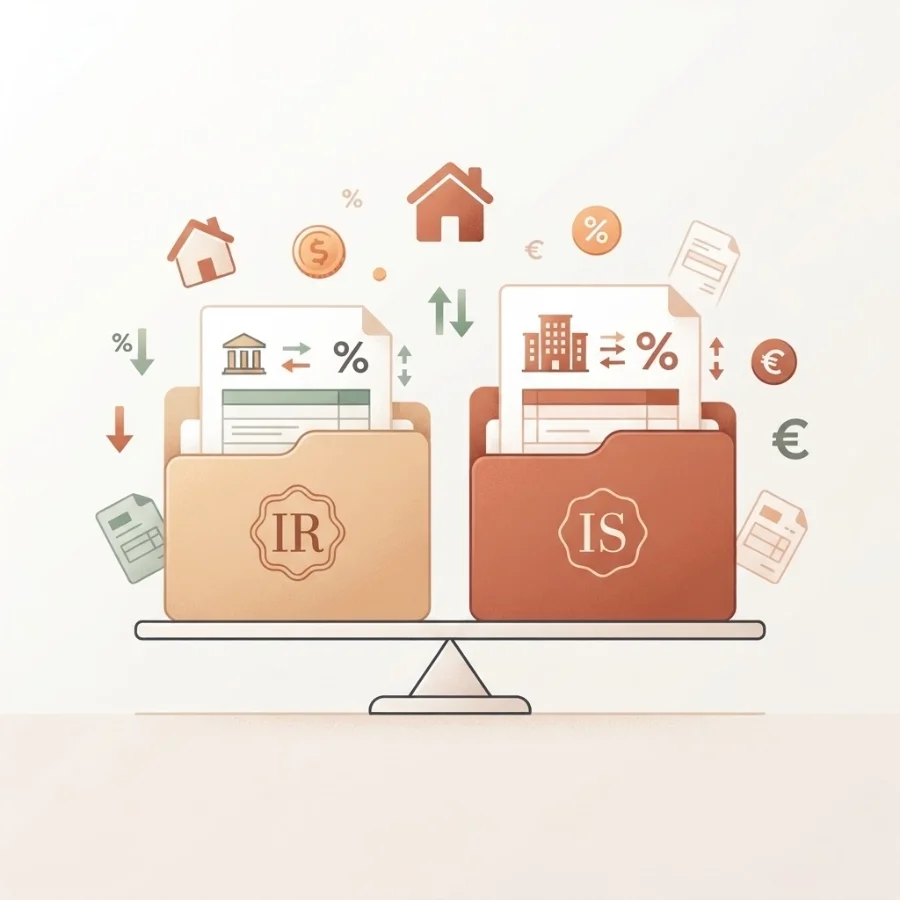
À l'impôt sur le revenu (régime par défaut), la société est « transparente » : les revenus fonciers sont imposés directement entre les mains des associés, à leur tranche marginale, augmentés des prélèvements sociaux. Les intérêts d'emprunt sont déductibles des loyers, mais pas la valeur du bien. Ce régime convient aux projets peu fiscalisés, à la détention longue et à la location nue.
SCI à l'IS : l'amortissement
À l'impôt sur les sociétés, la SCI est imposée sur son résultat (taux réduit de 15 % jusqu'à 42 500 € de bénéfice, puis 25 %). Surtout, elle peut amortir le bien : comptablement, cela réduit fortement — voire annule — le résultat imposable pendant de longues années, et améliore la trésorerie disponible. La contrepartie se paie à la revente : la plus-value est calculée sur la valeur nette comptable, souvent plus lourde que dans le régime des particuliers.
L'impact concret sur le financement
- À l'IS, l'amortissement et le différé améliorent le cash-flow — un argument face à la banque, surtout dans une logique d'enchaînement d'opérations.
- À l'IR, la simplicité de gestion et la fiscalité de la plus-value des particuliers (abattements pour durée de détention) peuvent primer.
- Le montage retenu (holding, compte courant d'associé, garanties) influence aussi les conditions obtenues.
Il n'existe pas de « bon » régime dans l'absolu : le choix dépend de votre fiscalité, de votre horizon et de votre stratégie patrimoniale. Il se décide idéalement avec votre expert-comptable, avant de signer.
Cet article présente les grands principes et ne constitue pas un conseil fiscal personnalisé.
- IR : transparence fiscale, plus-value des particuliers, adapté à la détention longue.
- IS : amortissement et meilleure trésorerie, mais plus-value plus lourde à la revente.
- La SCI n'augmente pas la capacité d'emprunt : les associés se portent caution.
- Arbitrage à valider avec un expert-comptable.